2024全球汽车零部件供应商百强榜 格局重塑,电动化与智能化成主旋律
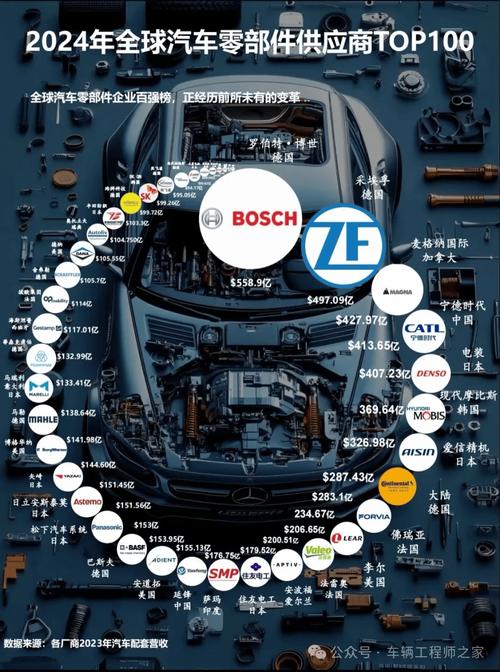
随着全球汽车产业加速向电动化、智能化转型,汽车零部件供应链正在经历深刻的重塑。2024年全球汽车零部件供应商百强榜单(基于2023年营收数据)近期由《美国汽车新闻》(Automotive News)发布。榜单不仅反映了传统巨头的稳固地位,更揭示了新兴力量的崛起以及区域竞争力的此消彼长。
一、整体格局:博世、电装、采埃孚继续领跑
2024年榜单前三名与往年相比变化不大。德国博世(Bosch)以超过560亿美元的汽车业务营收连续多年蝉联榜首,其庞大的产品组合覆盖电驱、智能驾驶、底盘控制等多个领域。日本电装(Denso)紧随其后,营收约480亿美元,凭借丰田体系以及热管理、半导体等优势保持强劲。德国采埃孚(ZF)位列第三,营收约420亿美元,在变速箱、底盘和电驱动领域根基深厚。
前十名中,麦格纳国际、宁德时代、现代摩比斯、爱信精机、佛瑞亚、大陆集团、法雷奥等企业位列其中。值得注意的是,宁德时代作为唯一进入前十的电池企业,排名从去年的第15位跃升至第7位,营收增幅超过20%,凸显了电动化浪潮对供应链格局的冲击。
二、区域分布:中日韩崛起,欧洲主导但优势收窄
从百强企业的总部所在地来看,欧洲(含德国、法国、瑞典等)依然占据最多席位,约30家,但整体营收占比略有下降。日本(22家)和中国(13家)紧随其后。中国企业的表现尤为亮眼:除了宁德时代,还有华域汽车、海纳川、均胜电子、中鼎股份、德赛西威等多家企业上榜。其中,德赛西威凭借智能座舱和智能驾驶业务,营收同比增长超过40%,排名大幅攀升。
韩国(9家)和北美(美国、加拿大、墨西哥共约16家)也占据重要位置。从排名变化看,电动化相关零部件企业普遍上升,而传统内燃机零部件供应商则出现下滑或停滞。
三、电动化与智能化驱动排名洗牌
对比2023年榜单,2024年百强中有近20家企业的排名上升,其中大多数主营业务涉及动力电池、电驱动、智能传感器、域控制器等。例如,LG新能源排名上升至第13位,三星SDI也进入前30。与此部分专注于发动机、排气系统、变速箱的传统零部件巨头排名出现下滑,如天纳克、博格华纳等虽仍在百强,但营收增长乏力。
这一趋势背后,是全球电动汽车渗透率的持续攀升。2023年全球新能源汽车销量突破1400万辆,带动三电系统(电池、电机、电控)需求爆发。L2级以上智能驾驶功能的标配率提高,推动了摄像头、毫米波雷达、激光雷达、AI芯片等零部件的采购增长。
四、并购与拆分重塑竞争格局
2024年榜单还反映了供应链的重组。例如,佛瑞亚由佛吉亚和海拉合并而来,排名上升至第9位;纬湃科技从大陆集团拆分后独立上市,专注于电驱动和电子控制,排名第28位。另一方面,舍弗勒收购纬湃科技的动作已提上日程,未来排名或将进一步变化。多家传统Tier 1企业出售内燃机业务,如雷诺与吉利合资成立动力总成公司,以应对技术路线的切换。
五、中国企业的挑战与机遇
尽管上榜中国企业的数量从上年的12家增至14家(视口径差异),但整体营收规模与博世、电装等仍有较大差距。宁德时代、华域汽车之外,多数企业处于榜单中后段。不过,得益于中国新能源汽车市场的规模优势以及快速迭代的智能化需求,本土零部件企业正在从“跟随”走向“引领”。例如,在激光雷达领域,禾赛科技、速腾聚创虽未单独进入百强(因营收规模相对较小),但已占据全球乘用车激光雷达的主要份额。
地缘政治与供应链本地化趋势也在重塑全球布局。欧美出台的《通胀削减法案》和《净零工业法案》鼓励本土化生产,促使中国零部件企业加速海外建厂。宁德时代在匈牙利、德国建厂,均胜电子在欧洲和墨西哥扩产,都说明“出海”已成为百强企业必须面对的课题。
六、未来展望
2024年百强榜单让人们看到,汽车零部件行业的竞争已不再是单纯的规模之争,而是技术路线与创新速度的较量。随着软件定义汽车、800V高压平台、固态电池等新技术的商业化落地,未来几年的榜单还将发生剧烈变化。传统巨头能否通过转型守住优势?新兴力量能否借助电动智能的东风弯道超车?区域化与全球化如何再平衡?这些问题的答案,将在2025年及以后的榜单中逐一揭晓。
总而言之,2024年的全球汽车零部件供应商百强榜单是一面镜子,清晰地映照出汽车产业百年未有之大变局的当下状态:电动化驱动增长,智能化重塑价值,而供应商们正站在新一轮洗牌的关键路口。
如若转载,请注明出处:http://www.hbzygzc.com/product/42.html
更新时间:2026-10-30 04:35:56